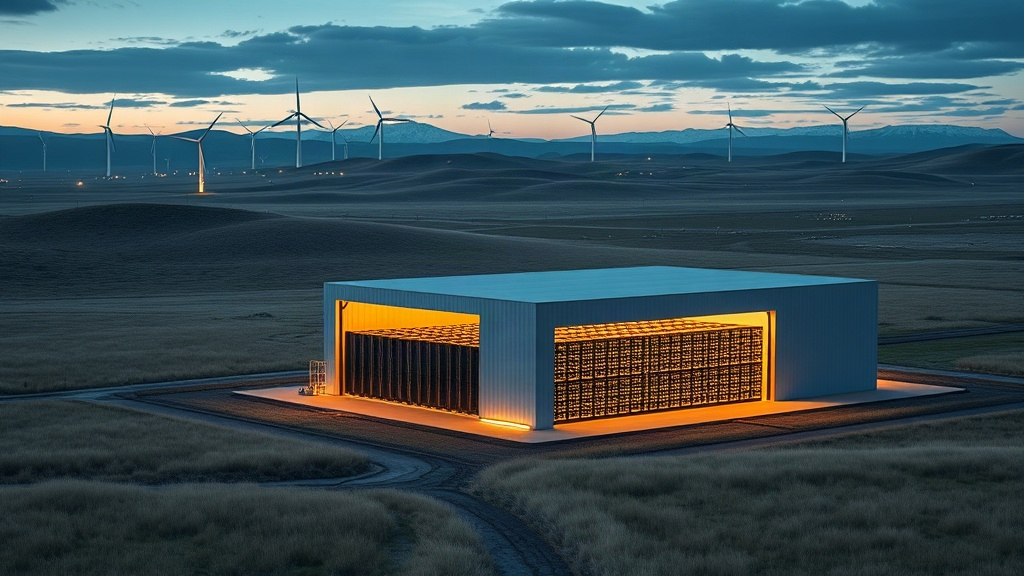
Ulanqab, une ville à 350 kilomètres au nord-ouest de Pékin, est devenue discrètement l’épicentre mondial de l’investissement en infrastructure IA. Avec 89 projets de data center actifs et plus de 5 millions de baies standards déjà engagées, la Mongolie-Intérieure concentre la capacité IA chinoise à une échelle qui redessine l’économie mondiale du calcul—et l’avantage de coût qui s’y construit frappe directement vos factures cloud.
L’histoire ici n’est pas vraiment géographique. C’est de la physique compétitive : les coûts d’électricité en Mongolie-Intérieure représentent environ un tiers de ceux de Pékin ou des côtes. Les terres sont abondantes. Le climat froid fait s’effondrer les coûts de refroidissement. La proximité des centres de décision gouvernementaux compte pour les approbations et l’alignement politique. Trois de ces quatre facteurs sont structurels ; ils ne disparaissent pas.
Ce qui a émergé de cela est maintenant une échelle sans précédent. Envision Group a achevé la première phase de ce qui est appelé le plus grand data center IA unique au monde à Ulanqab, couvrant 120 000 mètres carrés—environ 20 terrains de football—avec la capacité d’exécuter 1 million de puces IA en parallèle. DeepSeek, la startup qui a secoué la confiance de la Silicon Valley à la fin 2025, s’engage 1 gigawatt de nouveau calcul là-bas. Plus d’une douzaine d’entreprises ont des projets prévus dans la ville ; dans toute la Mongolie-Intérieure, 28 projets informatiques de grande ou moyenne taille étaient en construction ou rénovation au cours du premier semestre 2026, avec un investissement combiné estimé à 117,5 milliards de yuans.
Comment l’Électricité Bon Marché Redessine le Plancher du Calcul Mondial
Voici pourquoi cela devrait vous intéresser : cette concentration d’infrastructure est un levier direct sur la tarification des API mondiales. Quand votre concurrent peut former et exécuter l’inférence sur une infrastructure où les coûts énergétiques représentent un tiers des vôtres, les maths ne fonctionnent pas pour le travail sensible aux marges.
La tarification des API chinoises s’est déjà effondrée dans un domaine que les fournisseurs occidentaux ne peuvent pas égaler sans restructurer leur modèle de coûts entier. Les modèles IA chinois rivalisent maintenant sur l’efficacité des coûts de façons qui suggèrent que ce n’est pas une guerre des prix temporaire—c’est structurel. Le V3 de DeepSeek a été formé pour environ 5,58 millions de dollars. Les budgets de formation du GPT-5 dépassent régulièrement 100 millions de dollars. Quand vous avez une infrastructure si bon marché, vous pouvez vous permettre d’exécuter l’inférence à des tarifs que la plupart des opérateurs occidentaux ne peuvent pas atteindre et avancer vers la rentabilité à mesure que le volume augmente.
Les données de tarification le confirment. En août 2026, les prix moyens d’inférence sur les principales API se sont davantage comprimés, et les fournisseurs chinois poussent la tarification 70–97% en dessous des lignes de base occidentales dans des segments spécifiques. OpenAI et Anthropic ont réduit les tarifs défensivement, mais ils ne gagnent pas de marge ; ils combattent la part du volume contre des concurrents aux planchers de coûts fondamentalement plus bas.
Maintenant, imaginez ce qui se passe quand vous dirigez une entreprise logicielle de 35 personnes ou une firme de services professionnels de 100 personnes qui intègre l’IA dans votre produit principal. Vos marges SaaS dépendent du maintien des coûts d’infrastructure par utilisateur plats ou en baisse. Il y a trois ans, c’était un pari raisonnable. Aujourd’hui, vous regardez la structure de coûts de votre fournisseur être minée par une économie d’infrastructure géographiquement asymétrique dans un endroit où vous ne pouvez pas accéder directement.
La dynamique des coûts n’est pas limitée aux API cloud. Si vous hébergez des modèles de langage vous-même—exécutant l’inférence en interne pour contrôler les données ou la latence—votre coût énergétique par requête ne rivalise avec la tarification des services publics chinois que si vous êtes dans des régions avec une puissance hydroélectrique ou géothermale abondante. Pour la plupart de l’Europe occidentale, ce n’est pas votre situation. Votre structure de coûts par jeton est déjà à un désavantage que vous ne pouvez pas négocier.
Ce Que Cela Signifie pour Votre Stratégie de Fournisseurs
C’est là que l’avantage compétitif change de mains, et ce n’est pas encore facturisé dans les contrats de fournisseurs. La plupart des achats de PME et de marché intermédiaire européen supposent encore la tarification cloud occidentale comme ligne de base. Ce n’est pas le cas. La ligne de base est maintenant fixée par quiconque peut accéder à l’électricité la moins chère et à l’infrastructure d’échelle sans friction réglementaire occidentale.
La deuxième implication est le risque de concentration des fournisseurs. Si 89 projets de data center convergent sur une seule ville, la redondance et la couverture géographique deviennent plus difficiles. Une panne de courant, un changement réglementaire ou une perturbation de la chaîne d’approvisionnement dans cette région pourraient se propager mondialement. Mais c’est une préoccupation lointaine comparée à celle immédiate : à mesure que les charges de travail d’inférence se déplacent vers l’infrastructure la moins chère, la vitesse d’exécution et la latence deviennent des différenciateurs au lieu du nombre de calculs bruts. Les alternatives en semiconducteurs chinois mûrissent plus vite que prévu, ce qui signifie que la dépendance aux puces occidentales ne garantit plus le pouvoir de tarification.
Que devrais-tu faire ? D’abord, arrêtez de traiter le « coût du calcul cloud » comme un élément budgétaire fixe. Ce n’est pas le cas. Modélisez votre économie unitaire autour d’une baisse annuelle de 10–15% pour l’inférence standard, et traitez cela comme un minimum. Deuxièmement, pressez vos fournisseurs de bloquer les engagements de tarification liés à des indices de coûts transparents—pas de discours vague sur les « conditions de marché ». Troisièmement, considérez si l’hébergement de charges de travail d’inférence à haut volume spécifiques a du sens pour votre structure de marge. C’est probablement le cas si vous exécutez 10 millions+ de jetons par mois et que votre tolérance de latence pour l’utilisateur final le permet. Quatrièmement, commencez à mapper votre risque de concentration de fournisseurs maintenant. Si votre fournisseur principal tarifie l’infrastructure chinoise mais a une exposition réglementaire occidentale, vous devez comprendre comment cette tension se résout.
Et si vous planifiez un investissement d’infrastructure en Europe, investissez d’abord dans l’accès à l’énergie renouvelable, tout le reste ensuite. C’est là que se trouve maintenant votre avantage compétitif.




0 Comments