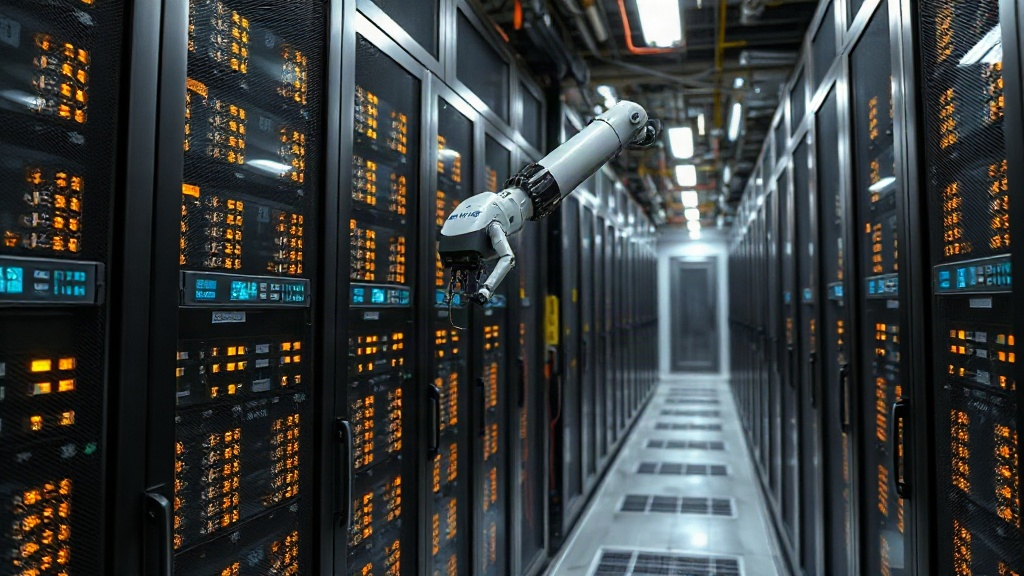
Les robots de centres de données de Meta qui échangent les câbles et réinitialisent les serveurs ne sont pas une curiosité—ils signalent le début d’une réinitialisation structurelle de l’économie des hyperscalers. À mesure que Meta, Google, Microsoft et Amazon automatisent le travail manuel qui absorbe actuellement des OpEx considérables, vos contrats fournisseurs, modèles tarifaires et budgets infrastructure ressentiront l’onde de choc.
Les robots de centres de données de Meta échangeant des câbles et réinitialisant des serveurs signalent le prochain chapitre de la gestion des coûts chez les hyperscalers. Le gros titre parle de déplacement de main-d’œuvre—certains travailleurs estiment qu’un robot réussi à l’échange de câbles pourrait gérer 80% des charges de travail de certains techniciens. Mais la vraie histoire va plus loin : les hyperscalers automatisent la couche physique elle-même, ce qui signifie que la structure de coûts des services cloud évoluera inévitablement.
Pourquoi Maintenant, Pourquoi C’est Important
La main-d’œuvre des centres de données n’est pas un petit poste budgétaire. Le groupe ABC prévoit que les postes non pourvus en construction et exploitation augmenteront d’environ 349 000 en 2026 à 456 000 en 2027. Les salaires des métiers spécialisés—électriciens, ingénieurs HVAC, experts en commissioning—ont augmenté fortement à mesure que les hyperscalers se battent pour le même bassin décroissant de travailleurs qualifiés. Un seul campus hyperscaler peut mobiliser des équipes de 4 000 à 5 000 travailleurs pendant les pics de construction. Ces équipes coûtent cher, et à mesure que les charges de travail IA augmentent la densité de puissance (40–130 kW par rack), la précision technique requise ne fait que croître.
Meta teste des robots de Watney Robotics, Kinova et ABB dans des installations y compris Altoona, Iowa, et New Albany, Ohio. Des robots tracteurs autonomes déplacent déjà les racks de serveurs ; des robots d’inventaire à roulettes scannent les équipements. L’étape suivante—insertion de câbles, redémarrage de serveurs, repose de composants—cible le travail répétitif et gourmand en main-d’œuvre qui n’a pas encore été automatisé. Et une fois que ces robots deviennent matures et se déploient à grande échelle, l’économie des opérations de centres de données change. Moins de techniciens, moins de pression salariale, cycles de dépannage plus rapides.
Cette réduction de coûts ne reste pas en interne. Les hyperscalers n’ont aucune raison d’absorber les gains de marge. Avec le temps, une partie de cette efficacité sera compétitive dans la tarification client.
Ce Que Cela Signifie pour Vos Décisions Infrastructure
Si vous êtes un constructeur, distributeur ou opérateur logistique de taille intermédiaire exécutant des charges de travail sur AWS, Azure, Google Cloud ou l’infrastructure d’inférence de Meta, vos contrats fournisseurs actuels ont été conclus à une époque où la main-d’œuvre du centre de données était une contrainte majeure pour la capacité et la tarification. À mesure que cette contrainte s’assouplit, trois choses changeront probablement :
Pression tarifaire sur l’économie des unités. Si les hyperscalers peuvent exploiter des installations avec 20 % de techniciens en moins dans trois ans, les maths changent. Ils ne réduiront pas les prix cloud de façon directe—les entreprises cotées en bourse ne cèdent pas volontairement des marges—mais la base de coûts pour la nouvelle capacité rétrécit, et les offres concurrentielles refléteront cela. Surveillez votre cycle de renouvellement attentivement.
Délais de capacité et de déploiement. Les robots n’ont pas besoin de vacances ni de sommeil. Quand la disponibilité des techniciens stoppait les déploiements, les projets attendaient. Quand les robots gèrent la mise en service et la maintenance, le délai de production pour les nouvelles infrastructures s’accélère. Cela affecte les termes des contrats liés aux délais de déploiement garantis ou aux temps de réponse des SLA.
L’enfermement fournisseur s’intensifie. À mesure que les hyperscalers investissent des milliards dans des flottes de robots propriétaires et l’automatisation intégrée, l’écart entre leur efficacité interne et les coûts des fournisseurs plus petits s’élargit. Cela rend plus difficile pour les fournisseurs de colocation ou de services managés de taille moyenne de concurrencer sur coût opérationnel. En retour, cela concentre davantage les charges de travail sur les quatre grands.
L’Histoire de la Main-d’Œuvre Est Réelle, Mais Ce N’est Pas l’Histoire Métier
La position publique de Meta—que l’automatisation ne signifie pas moins d’embauches—n’est pas du cynisme. L’entreprise a raison que les pénuries de main-d’œuvre sont aiguës. Mais la *composition* du travail changera. Moins de changements de câbles ; plus de roboticiens, d’ingénieurs IA et de spécialistes en automatisation. Ces rôles se rémunèrent différemment, nécessitent une formation différente, et se concentrent dans des géographies différentes. Pour les techniciens effectuant un travail manuel répétitif dans les centres de données aujourd’hui, c’est douloureux. Pour les PME et les opérations de taille intermédiaire dépendantes de l’infrastructure cloud, la transition est plus subtile : vous bénéficierez de coûts opérationnels plus bas au niveau du hyperscaler, mais la pression concurrentielle peut ne pas vous atteindre immédiatement, car le pouvoir de tarification privilégie toujours les titulaires.
Cela fait écho à un schéma que nous avons observé dans la fabrication et la logistique au cours de la dernière décennie. Les robots arrivent, le déplacement de main-d’œuvre se produit, finalement les coûts baissent—mais seulement quand les marchés mûrissent et la concurrence force la question.
Si vous évaluez une stratégie infrastructure pour 2027 et au-delà, traitez les robots de Meta comme un signal, pas comme une actualité. L’onde d’automatisation est réelle. Votre paysage fournisseur s’apprête à se consolider davantage, et les conditions de la concurrence infrastructure changent. Intégrez cela dans vos prévisions.




0 Comments